客户某集团财务共享中心(匿名)
行业制造 / 集团财务
覆盖范围7 家银行 · 日均 300+ 笔到账
使用角色财务共享 8 人
交付形态数据工程 + BI + 低代码
周期5 周
4h → 40min
日对账耗时
实测
日均 300 笔场景
92%
自动匹配率
实测
上线后第 3 个月
7 家
银行格式统一
实测
含 3 种不同回单模板
+5 倍
对账效率
推算
耗时口径折算
数字口径:实测来自客户后台或验收报告;推算为样本外推;基准为公开研究。
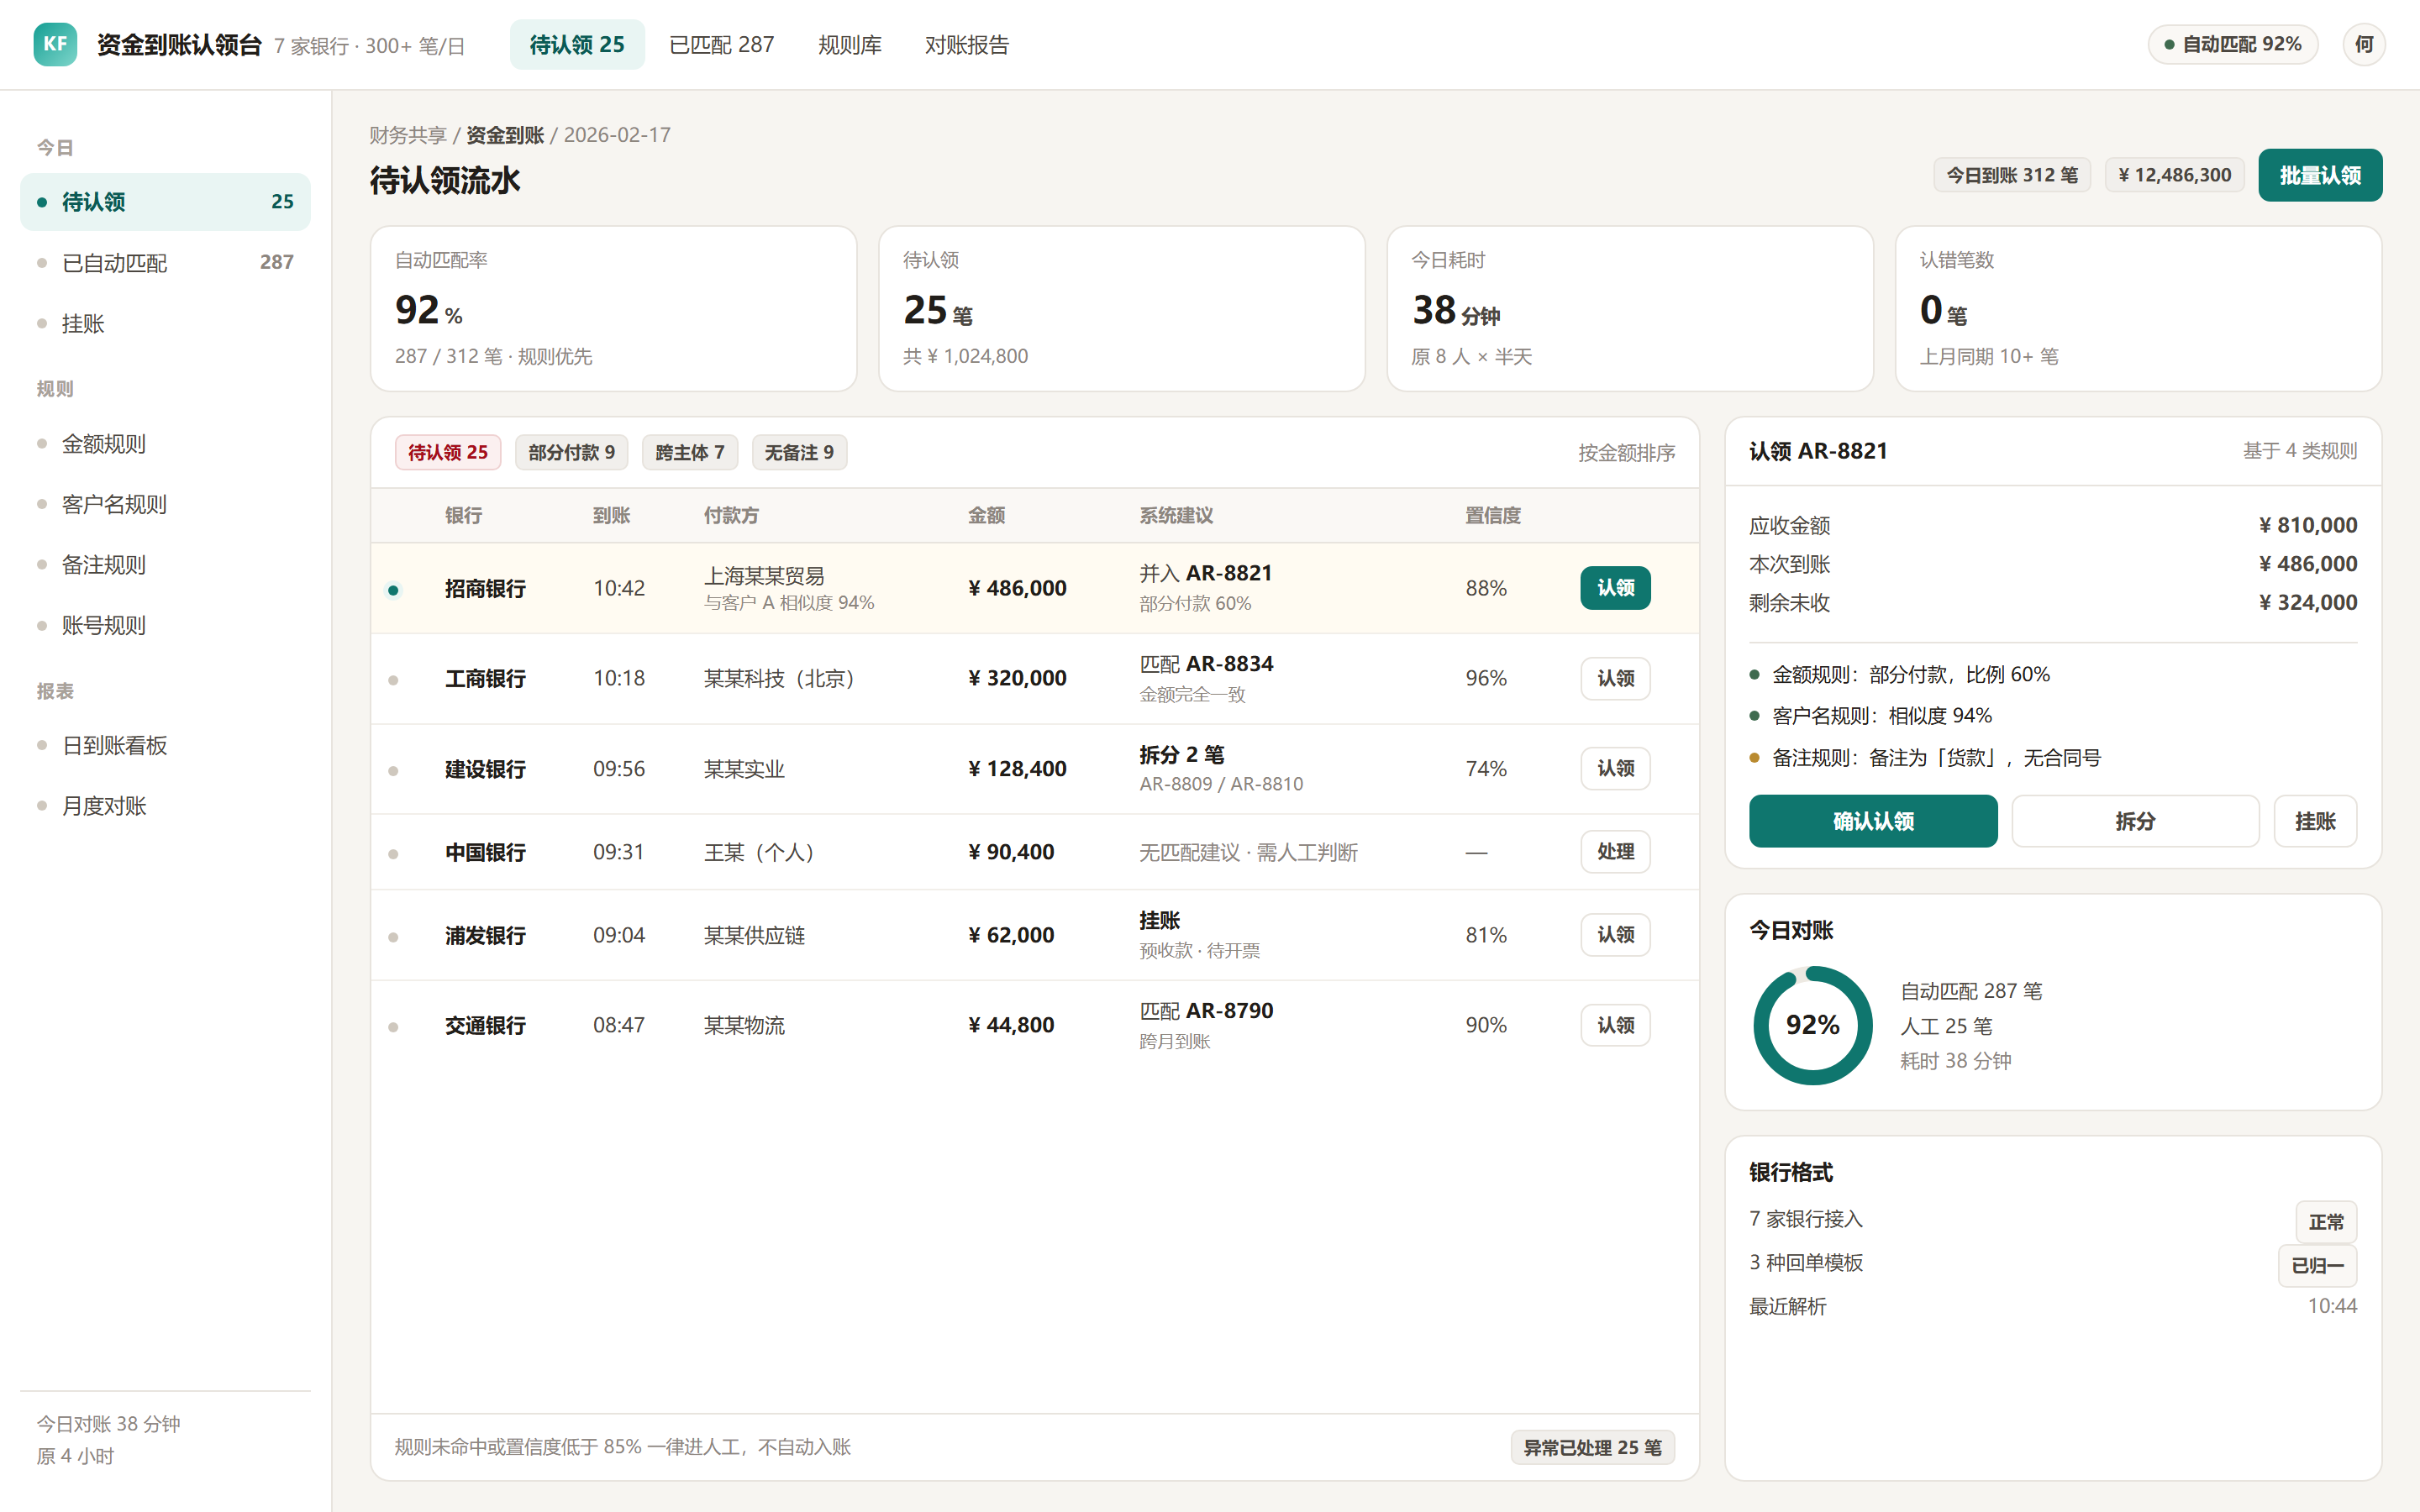
资金到账认领台 · 界面示意 · 数据已脱敏
Why now
如果不做,会发生什么
- 01
7 家银行的到账信息格式不一,财务逐笔核对,一个上午就过去了。
- 02
到账与应收匹配靠人工判断,同名不同客户、部分付款、跨月到账经常认错。
- 03
月底集中核对时错误率上升,销售侧已经开始不信任财务的到账确认。
Trade-offs
关键取舍
1
规则匹配优先,模型只做兜底
为什么这么选
资金匹配错一笔的代价极高,必须可解释、可回滚。规则错了能改,模型错了说不清。
代价是什么
规则需要覆盖大量零散场景,前 3 周主要在写规则。
2
人工认领台,而不是追求 100% 自动
为什么这么选
最后 8% 是「部分付款 + 跨主体」这类天然模糊场景,强行自动化会把错误藏起来。
代价是什么
每天仍需 40 分钟人工处理异常,但错误率归零。
Timeline
落地节奏
W1
银行格式归一
7 家银行回单解析成统一到账事实表。
W2–W3
匹配规则
金额、客户名、备注、付款账号四类规则分级。
W4
认领工作台
异常笔进入工作台,支持拆分、合并、挂账。
W5
看板与对账报告
日到账看板 + 月度对账报告自动生成。
Results
结果
| 指标 | 之前 | 之后 |
|---|---|---|
| 日对账耗时 | 约 4 小时 | 约 40 分钟 |
| 自动匹配率 | 0 | 92% |
| 认错笔数 | 月度 10+ 笔 | 归零(异常人工处理) |
| 报表产出 | 手工 Excel | 自动日看板 + 月报告 |
Not good enough
一项没达到预期的
预收款场景(客户先打款、后开票)匹配率只有 71%,因为备注信息普遍不规范,需要销售在认领台补录。
以前我们 8 个人上午都在对账,现在 1 个人 40 分钟处理异常,其他 7 个人的时间还给了业务。这件事财务总监批预算的时候一分钟没犹豫。
Reusable
这个项目留下了什么
- 多银行回单解析器
- 四类匹配规则集
- 认领工作台(拆分/合并/挂账)
- 日到账看板
Next
这套做法还能用在哪
- 多银行回单解析器可覆盖新增银行,接入约 3 天。
- 四类匹配规则可迁移到收款认领、费用报销与应付核销。
- 认领工作台的拆分 / 合并 / 挂账交互可复用到任何对账场景。
模板与连接器可以直接复用,相邻场景不必从零开发。
Stack
聊聊我的场景
数据集成BI 平台低代码工作台规则引擎
Related
相似场景
3 套 → 1 套一体化经营看板
3 套口径合成 1 套:10 周重建门店经营看板
前 4 周没有交付任何图表,只有一份指标字典和三次评审会,客户当时的评价是没看到东西。但正是这 4 周,让这张看板后来真正进入了早会。
1 套全公司统一口径
-90% 录入发票 / 报关单识别
单证录入量 -90%:发票与报关单的混合识别流水线
OCR 负责定位,大模型负责字段理解。新增单据类型当天可接入,不需要重新训练模板。
-90%人工录入量
5天 → 4小时电子签与用章
用章审批 5 天 → 4 小时:把线下传递整段拿掉
预算、比价、盖章、签约、付款连成一条线上链路,供应商可自助查询进度。
-60%审批周期